风力发电服务行业市场突围建议及需求分析报告——聚焦发电技术服务
一、引言
随着全球能源转型加速和我国“双碳”目标的推进,风力发电装机容量持续攀升,风电服务市场迎来广阔空间。发电技术服务作为风电服务产业链的核心环节,涵盖运维、检修、技改、咨询等多个领域。当前市场竞争日趋激烈,服务同质化严重,企业面临盈利压力与客户黏性不足等挑战。本报告旨在分析风电发电技术服务的市场需求特征,并提出市场突围的策略建议,为服务企业提供参考。
二、风力发电技术服务市场需求分析
(一)市场需求驱动因素
- 装机规模扩张带动运维需求。我国风电累计装机已突破4亿千瓦,大量机组出质保期,催生巨大的后市场运维服务需求。
- 技术进步与设备升级需求。老旧机组改造、智能化升级、以大代小等政策推动技改服务需求增长。
- 安全生产与并网要求提高。电网对风电机组涉网性能、故障穿越能力等提出更高要求,催生检测、评估与改造服务。
- 数字化与智能化转型。业主对远程监测、故障预警、预测性维护等数字化服务的需求日益迫切。
(二)目标客户需求特征
- 风电开发商:关注发电量提升、度电成本降低、全生命周期效益最大化,倾向于一体化解决方案。
- 风电整机商:需要外部服务商补充现场服务能力,或合作开展定制化技改。
- 中小业主:缺乏专业运维团队,对性价比高的托管运维服务需求强烈。
- 非风电企业(如工业园区、分散式风电业主):需要从设备选型到运维的全流程技术支持。
(三)细分服务需求分析
- 运维服务:日常巡检、定期维护、故障维修、备件供应等基础服务需求稳定;预测性维护、远程诊断等高端服务需求快速增长。
- 技改服务:针对老旧机组的增效改造、安全改造、涉网改造需求集中释放。
- 检测评估服务:出质保验收、功率特性测试、载荷测试、寿命评估等第三方检测需求增加。
- 咨询服务:风电场前期规划、微观选址、发电量评估、项目后评价等咨询需求持续存在。
- 培训服务:针对业主运维人员的技术培训、安全培训市场需求逐步显现。
三、行业竞争格局与主要问题
(一)竞争格局
当前风电技术服务市场参与者主要包括:整机商下属服务公司、第三方专业服务商、业主自建运维团队、跨界进入的工业服务企业。整机商凭借技术壁垒和原厂配件优势占据主导地位,第三方服务商在响应速度和价格灵活性上具备优势,但整体市场集中度较低,竞争无序。
(二)主要问题
- 服务同质化严重,价格战频发,利润空间被压缩。
- 高端服务能力不足,预测性维护、智能诊断等高附加值服务供给欠缺。
- 服务标准不统一,质量参差不齐,客户信任度难以建立。
- 人才短缺,尤其缺乏既懂风电技术又懂数据分析的复合型人才。
- 区域服务网络不完善,难以快速响应分散式风电和偏远地区项目需求。
四、市场突围建议
(一)差异化定位,聚焦细分市场
- 深耕特定机型或特定区域:针对某一主流机型形成专业技术优势,或聚焦某一区域形成密集服务网络,降低服务成本,提升响应速度。
- 聚焦特定服务产品:如专注于叶片检测维修、齿轮箱再制造、主控系统改造等高技术门槛细分领域,形成品牌壁垒。
- 开发中小业主市场:推出标准化、模块化的运维服务包,以性价比和灵活性抢占中小客户。
(二)技术驱动,打造高端服务能力
- 建设数字化服务平台:开发基于物联网和大数据的远程监测与故障预警系统,提供预测性维护服务,实现从“计划维修”向“状态维修”转型。
- 发展智能诊断与决策支持:利用人工智能算法对机组运行数据进行分析,提供发电量提升优化方案。
- 构建备件供应链体系:建立区域备件中心库,结合3D打印等技术实现关键备件快速供应。
- 加强技改技术研发:针对老旧机组研发定制化增效改造方案,如叶片气动优化、控制策略升级等。
(三)服务模式创新,提升客户价值
- 推行全生命周期服务合同:与业主签订长期运维协议,绑定客户关系,分享发电量提升收益。
- 探索“保险+服务”模式:与保险公司合作,将运维服务与发电量保险、设备险结合,降低业主风险。
- 提供发电量担保服务:在技改或运维项目中承诺发电量提升目标,增强客户信任。
- 发展共享运维模式:针对分散式风电或小规模风场,建立共享运维团队和备件库,降低单个项目运维成本。
(四)构建人才与标准体系
- 加强人才培养:与院校合作开展定向培养,建立内部培训认证体系,培育复合型技术人才。
- 参与标准制定:积极参与行业协会、团标、行标制定,提升行业话语权。
- 建立服务质量管理体系:通过ISO认证、服务流程标准化等手段提升服务质量的稳定性。
(五)深化合作,构建生态圈
- 与整机商合作:成为其授权服务商或联合开展技改,借力技术资源。
- 与业主成立合资服务公司:深度绑定大客户,实现利益共享。
- 与科研机构合作:联合开展技术攻关,保持技术领先。
- 与金融租赁机构合作:为业主提供设备改造融资方案,降低技改门槛。
五、结论
风力发电技术服务市场正处于快速成长期,需求多元且潜力巨大,但竞争格局分散、服务同质化问题突出。服务企业应基于自身资源禀赋,明确差异化定位,以技术创新和服务模式创新为引擎,聚焦发电量提升和全生命周期价值创造,构建数字化、专业化、标准化的服务能力。通过深耕细分市场、打造高端服务、创新商业模式、加强人才与生态建设,实现在激烈竞争中的市场突围,共享风电后市场发展红利。
最新产品
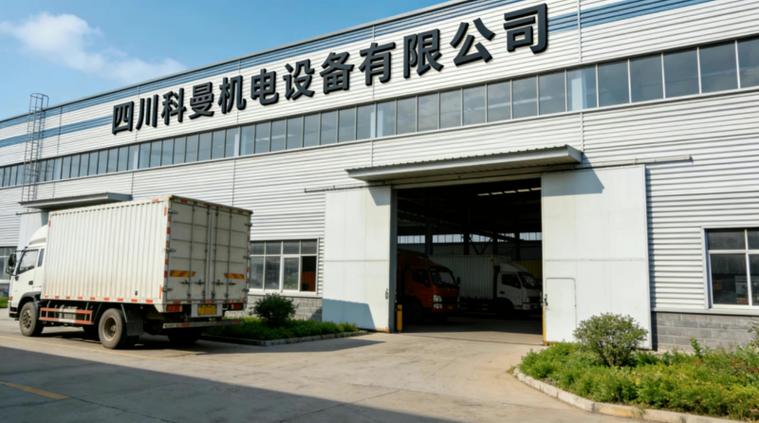
技术赋能 全链智造 四川科曼机电引领西南柴油发电机组服务新标杆
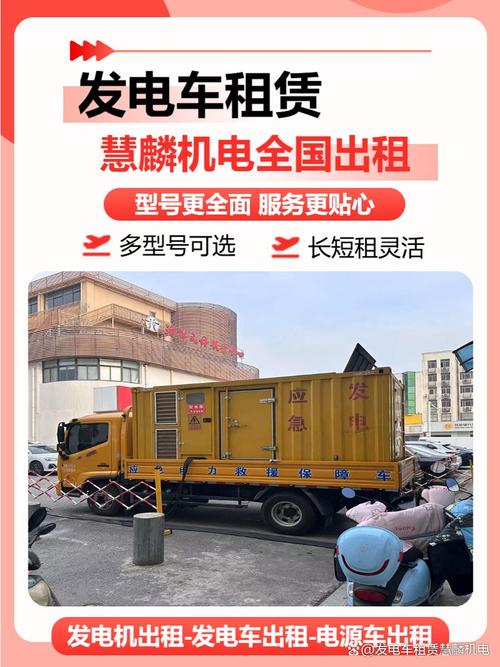
三明低压发电车出租服务 应急供电新选择与发电技术服务
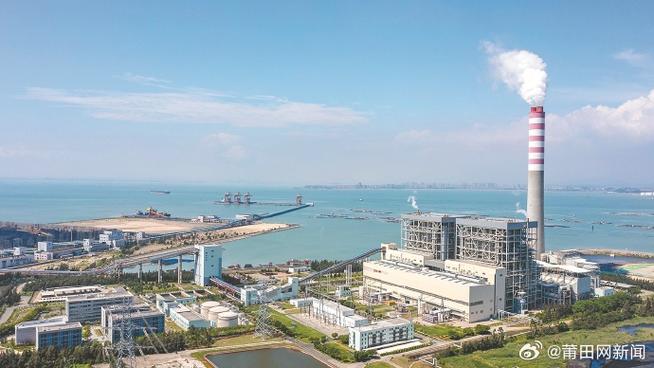
国投云顶湄洲湾电力 临港优势赋能,港电协同与技术改造共筑发电技术服务新高地
风力发电服务行业市场突围建议及需求分析报告——聚焦发电技术服务
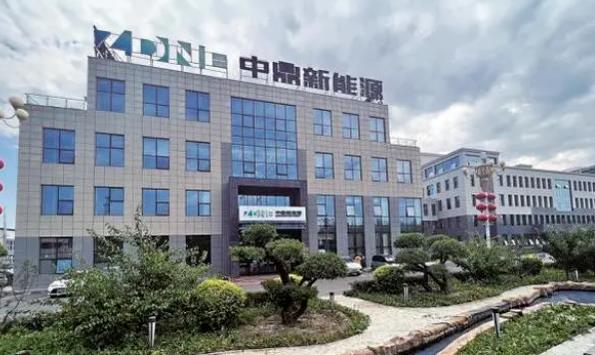
吉林中鼎新能源集团首批全钒液流电池产品下线,开启发电技术服务新篇章
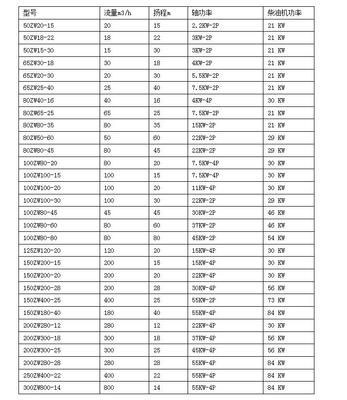
大型防汛移动泵车与10寸防汛排涝泵车 咏晟发电技术服务全面解析
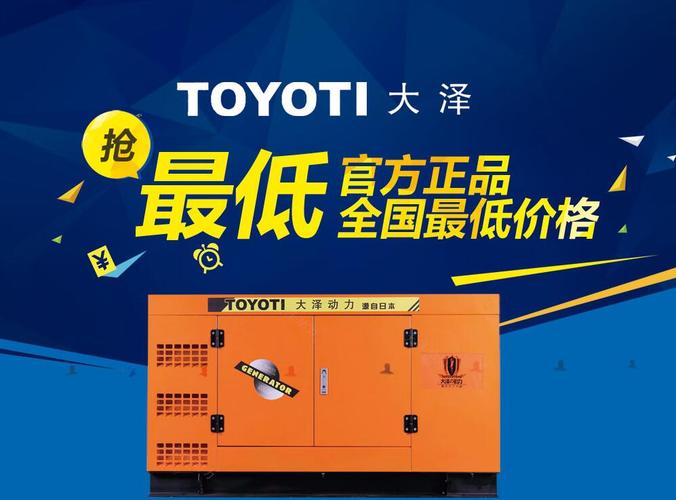
120kW柴油发电机组 工厂应急发电与专业发电技术服务的全面指南
软件开发与太阳能发电技术服务 双轮驱动下的代表企业实践
全国柴油发电机组租赁服务 50kw发电技术服务,为您的用电保驾护航
发电技术服务中的服务原则 故障现场响应与及时保障